Assurances pour véhicules anciens : bien déclarer son sinistre avec une carte grise de collection
Posséder une voiture ou une moto ancienne, c'est bien plus qu'un simple plaisir de conduite : c'est entretenir un patrimoine mécanique rare, parfois irremplaçable. Pour protéger ces véhicules de collection à leur juste valeur, il ne suffit pas de souscrire un contrat classique. L'assurance adaptée à ce type de bien obéit à des règles spécifiques, depuis la souscription jusqu'à la déclaration d'un sinistre. Voici ce qu'il faut savoir pour être bien couvert et réagir efficacement en cas de problème.
À retenir
- L'assurance pour véhicules de collection repose sur deux notions clés : la valeur déclarée, pour les modèles simples, et la valeur agréée, fixée avec l'assureur pour les véhicules précieux.
- L'éligibilité à ces contrats spécifiques est conditionnée par l'âge du véhicule (généralement 30 ans), un usage strictement limité aux loisirs et l'obligation d'un garage fermé.
- En cas de sinistre, la déclaration nécessite la constitution d'un dossier complet incluant un constat amiable, des photos précises des dommages et les justificatifs de la valeur du véhicule.
- Le respect strict des délais de déclaration est impératif pour éviter toute déchéance de garantie, la transmission devant être effectuée par courrier recommandé ou via l'espace client.
- L'indemnisation fait appel à des experts spécialisés capables d'évaluer la rareté, l'authenticité et la qualité des restaurations, contrairement aux standards automobiles classiques.
- Les contrats de collection incluent souvent des garanties spécifiques comme l'assistance 0 km et la prise en charge de pièces de rechange rares ou de restaurations artisanales.
Les spécificités du contrat d'assurance pour une auto ou moto de collection
Les garanties indispensables adaptées à votre véhicule de collection
Un contrat d'assurance standard indemnise généralement selon la valeur de marché du moment, ce qui peut se révéler bien insuffisant pour une voiture ancienne soigneusement restaurée. L'assurance dédiée aux véhicules d'époque tient compte, elle, de la rareté, de l'originalité et de l'état de conservation du modèle. C'est pourquoi deux notions centrales structurent ces contrats : la valeur déclarée, qui s'applique aux véhicules de moindre valeur et permet une indemnisation sans expertise préalable, et la valeur agréée, fixée en accord avec l'assureur dès la souscription pour des véhicules plus précieux, servant de base à l'indemnisation en cas de perte totale ou de vol.
Les garanties proposées varient selon la formule choisie. On retrouve généralement plusieurs niveaux de couverture, allant de l'essentiel au plus complet :
- La responsabilité civile, toujours obligatoire, couvrant les dommages causés à des tiers.
- La protection corporelle du conducteur, souvent incluse dès la formule de base, avec un plafond pouvant atteindre 1 million d'euros.
- L'assistance 0 km, disponible quelle que soit la formule, qui intervient même si le véhicule tombe en panne devant votre domicile.
- Le bris de glace, le vol, l'incendie et les catastrophes naturelles, généralement disponibles dans les formules intermédiaires.
- Les dommages accidentels et le vandalisme, réservés aux formules les plus complètes.
Du côté des assureurs spécialisés, on trouve des acteurs dédiés à ce segment, comme Mascotte assurance, reconnu pour son expertise dans les voitures de prestige et de collection en France. Cette spécialisation garantit une meilleure compréhension des enjeux propres à ce type de véhicule.
L'impact de la carte grise de collection sur les démarches et la cotisation
La carte grise de collection joue un rôle déterminant dans la souscription d'une assurance adaptée. Elle conditionne l'éligibilité au contrat spécifique et influe directement sur la cotisation. En règle générale, les assureurs exigent que le véhicule ait au moins 30 ans, même si certains acceptent des modèles plus récents selon leur catégorie. Berlines, breaks, coupés, cabriolets et motos de collection peuvent ainsi être couverts, à condition de satisfaire aux critères d'âge et d'usage.
L'usage, justement, est au cœur du contrat : les véhicules anciens assurés sous ce régime sont réservés à un usage loisir, avec un kilométrage annuel limité. Tout dépassement peut remettre en cause la couverture. Par ailleurs, un garage fermé est fréquemment exigé pour le remisage, les assureurs tenant compte du risque d'incendie, de vol ou de dégradation selon le lieu de stationnement. La cotisation s'en trouve allégée par rapport à un contrat tout risque classique, et des réductions tarifaires peuvent s'appliquer, notamment lorsque le conducteur assure déjà un autre véhicule auprès du même assureur ou regroupe plusieurs autos sous une même assurance flotte.
Les étapes clés pour déclarer un sinistre auprès de son assurance
Remplir le constat et réunir les preuves des dommages subis par le modèle
Lorsqu'un accident survient, la réaction dans les premières heures est décisive. En cas de collision avec un tiers, le constat amiable reste le document de référence. Il doit être rempli avec soin, sans précipitation, en indiquant avec précision les circonstances et la nature des dégâts visibles sur le modèle. Si le véhicule présente des caractéristiques particulières (carrosserie d'époque, pièces d'origine ou éléments de décoration spécifiques), il est important de le mentionner explicitement.
Parallèlement au constat, il convient de rassembler un maximum de preuves des dommages accidentels subis : photographies détaillées sous différents angles, témoignages éventuels, factures de pièces ou de restaurations antérieures. Ces éléments seront utiles pour justifier la valeur du véhicule et faciliter l'instruction du dossier par la compagnie d'assurances. Dans le cas d'un sinistre sans tiers impliqué, comme un vol ou un incendie, un dépôt de plainte auprès des autorités est généralement exigé avant toute prise en charge.
Respecter les délais d'envoi du dossier à votre compagnie d'assurances
La déclaration de sinistre doit intervenir dans les délais prévus au contrat. Ces délais varient selon la nature de l'événement : quelques jours ouvrés pour un accident, un peu plus pour un vol ou une catastrophe naturelle. Ne pas respecter ces délais peut compromettre la prise en charge, voire entraîner la déchéance des garanties. Il est donc conseillé de relire attentivement les conditions générales du contrat dès la souscription pour connaître ces échéances précises.
L'envoi du dossier doit se faire par courrier recommandé avec accusé de réception, ou via l'espace client en ligne si l'assureur le propose. Le dossier complet inclut le constat rempli et signé, les photos des dégâts, le récépissé de dépôt de plainte le cas échéant, et tout document attestant la valeur du véhicule de collection, comme la côte de référence ou les factures de restauration. Un dossier bien constitué accélère considérablement le traitement par la compagnie d'assurances.
L'expertise et l'indemnisation des dégâts pour le conducteur passionné
Le rôle déterminant de l'expert spécialisé dans les voitures anciennes
Pour un collectionneur, l'expertise automobile est une étape cruciale. Les véhicules historiques ne peuvent pas être évalués selon les mêmes critères qu'une voiture ordinaire. C'est pourquoi les assureurs spécialisés font appel à des experts connaissant précisément le marché des voitures anciennes, capables d'apprécier la rareté d'une pièce, la qualité d'une restauration ou la valeur d'un exemplaire numéroté. Cet expert détermine l'étendue des dommages et chiffre le coût des réparations, en tenant compte des spécificités du modèle concerné.
Lorsque la valeur agréée a été fixée à la souscription, l'indemnisation en cas de perte totale s'appuie directement sur ce montant convenu. Pour que cette valeur reste pertinente, il est recommandé de la réviser régulièrement avec l'assureur, notamment lorsque le marché évolue ou que des travaux de restauration ont été réalisés. Cette mise à jour évite les mauvaises surprises au moment du règlement et garantit une indemnisation en adéquation avec la réalité du bien assuré.
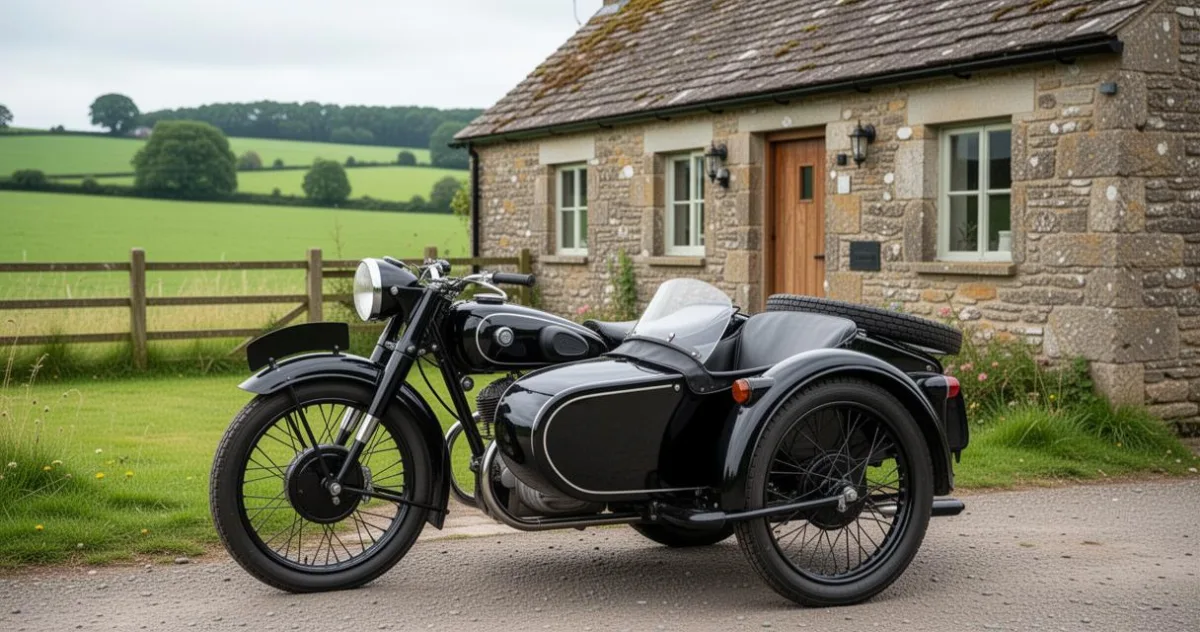
L'activation des options d'assistance et la prise en charge des réparations
L'assistance 0 km est l'une des garanties les plus précieuses pour le conducteur passionné. Elle permet d'être secouru dès le départ de son domicile, sans qu'une distance minimale soit exigée comme c'est souvent le cas dans les contrats standard. En cas d'immobilisation, le véhicule peut être acheminé vers un réparateur spécialisé dans les véhicules anciens, car tous les ateliers ne disposent pas des compétences ni des pièces nécessaires pour intervenir sur une auto ou une moto d'époque.
La question des pièces de rechange est d'ailleurs fondamentale dans la gestion d'un sinistre sur un véhicule historique. Certaines pièces sont introuvables en circuit classique et doivent être reconstituées à l'identique par des artisans spécialisés. Le contrat doit idéalement prévoir la prise en charge de ces frais de restauration spécifiques. L'assurance auto collection adaptée ne se limite donc pas à couvrir les dommages matériels immédiats : elle accompagne le conducteur tout au long du processus de remise en état, en respectant l'authenticité du bien assuré. Chaque clause mérite d'être lue avec attention, car c'est dans ces détails que se joue la qualité réelle de la protection offerte par la formule choisie.